Domain schlittenzubehör.de kaufen?
Wir ziehen mit dem Projekt
schlittenzubehör.de um.
Sind Sie am Kauf der Domain
schlittenzubehör.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schlittenzubehör.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Herbke, Stefan: Himmlisches SchneevergnügenHimmlisches Schneevergnügen , Skitourenparadiese in Österreich und Südtirol. Ein Bildband zum Träumen und Planen. Mit inspirierenden Tourentipps , Keil- & Keilrippenriemen > Keil-, Keilrippenriemen & Teile , Erscheinungsjahr: 20231014, Autoren: Herbke, Stefan, Seitenzahl/Blattzahl: 192, Abbildungen: 261 farb. Abbildungen, 23 Übersichtskarten, Keyword: Alpen; Alpinsport; Berge; Bergsport; Bergsteigen; Bergsteigerdörfer; Bildband; Dolomiten; Erlebnis Berge; Gebirge; Hochtour; Oberösterreich; Osttirol; Salzburg; Schi; Ski; Skibergsteigen; Skifahren; Skitour; Steiermark; Tirol; Tourenski; Vorarlberg; Wintersport; sanfter Tourismus, Fachschema: Steiermark~Oberösterreich~Salzburg (Land)~Vorarlberg~Norwegen~Südtirol~Dolomiten~Ski - Abfahrt (Ski)~Outdoor, Fachkategorie: Ski~Outdoor-Freizeitaktivitäten~Reiseführer: Aktiv-Urlaub, Warengruppe: HC/Reiseführer Sport/Europa, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 292, Breite: 244, Höhe: 21, Gewicht: 1438, Produktform: Gebunden, Genre: Reise,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
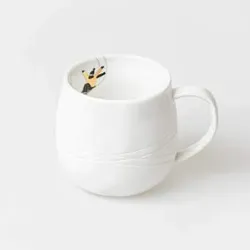
räder Schneetag Tasse Schlittenfahrenräder Schneetag Tasse Schlittenfahren Diese aus Porzellan gefertigte Tasse aus der Serie „Schneetag“ erinnert an heitere Stunden im Schnee und ist eine hübsche Zierde auf Tisch- und Tafel zur Winterzeit. Material: Porzellan mit PrägungMaße: Höhe 8cm Durchmesser 7,5cm19,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **


Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herbke, Stefan: Himmlisches SchneevergnügenHimmlisches Schneevergnügen , Skitourenparadiese in Österreich und Südtirol. Ein Bildband zum Träumen und Planen. Mit inspirierenden Tourentipps , Keil- & Keilrippenriemen > Keil-, Keilrippenriemen & Teile , Erscheinungsjahr: 20231014, Autoren: Herbke, Stefan, Seitenzahl/Blattzahl: 192, Abbildungen: 261 farb. Abbildungen, 23 Übersichtskarten, Keyword: Alpen; Alpinsport; Berge; Bergsport; Bergsteigen; Bergsteigerdörfer; Bildband; Dolomiten; Erlebnis Berge; Gebirge; Hochtour; Oberösterreich; Osttirol; Salzburg; Schi; Ski; Skibergsteigen; Skifahren; Skitour; Steiermark; Tirol; Tourenski; Vorarlberg; Wintersport; sanfter Tourismus, Fachschema: Steiermark~Oberösterreich~Salzburg (Land)~Vorarlberg~Norwegen~Südtirol~Dolomiten~Ski - Abfahrt (Ski)~Outdoor, Fachkategorie: Ski~Outdoor-Freizeitaktivitäten~Reiseführer: Aktiv-Urlaub, Warengruppe: HC/Reiseführer Sport/Europa, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 292, Breite: 244, Höhe: 21, Gewicht: 1438, Produktform: Gebunden, Genre: Reise,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
räder Schneetag Tasse Schlittenfahrenräder Schneetag Tasse Schlittenfahren Diese aus Porzellan gefertigte Tasse aus der Serie „Schneetag“ erinnert an heitere Stunden im Schnee und ist eine hübsche Zierde auf Tisch- und Tafel zur Winterzeit. Material: Porzellan mit PrägungMaße: Höhe 8cm Durchmesser 7,5cm19,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Dekoleuchte Schneevergnügen LED Papier weißGilde LED-Dekoleuchte Ellipse „Schneevergnügen“ – Winterliche Lichtstimmung für Bergliebhaber Die Gilde LED-Dekoleuchte „Schneevergnügen“ bringt die Magie verschneiter Winterlandschaften direkt in Dein Zuhause. Mit ihrem stilvollen Berg- und Skimotiv sowie dem humorvollen Schriftzug „Ich muss los – der Berg ruft!“ ist sie die perfekte Dekoration für alle, die den Winter, die Berge und den Skisport lieben. Die ovale Dekoleuchte aus hochwertigem Papier verbreitet ein angenehm warmes LED-Licht und sorgt für eine gemütliche Atmosphäre in Wohnräumen, Fluren oder auf der Fensterbank. Dank der integrierten Timer-Funktion schaltet sich die Beleuchtung automatisch ein und aus – ideal für eine stimmungsvolle Winter- und Weihnachtsdekoration. Produktdetails: ✔ Original Gilde LED-Dekoleuchte „Schneevergnügen“ ✔ Stilvolles Berg- und Skimotiv mit winterlichem Schriftzug ✔ Form: Ellipse ✔ Material: Papier ✔ Farbe: Weiß mit grünen Akzenten ✔ Maße: 5 × 13 × 16 cm ✔ Angenehmes, warmes LED-Licht ✔ Mit Ein-/Aus-Schalter und praktischer Timer-Funktion ✔ Benötigt 2 × AA-Batterien (nicht enthalten) ✔ Perfekt als Winter- und Weihnachtsdekoration oder Geschenk für Skifans Warum Du die LED-Dekoleuchte „Schneevergnügen“ lieben wirst: Die Kombination aus sanftem Licht, winterlichem Design und dem charmanten Spruch macht diese Leuchte zu einem dekorativen Highlight in der kalten Jahreszeit. Sie sorgt für Gemütlichkeit und weckt die Vorfreude auf verschneite Tage in den Bergen.9,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
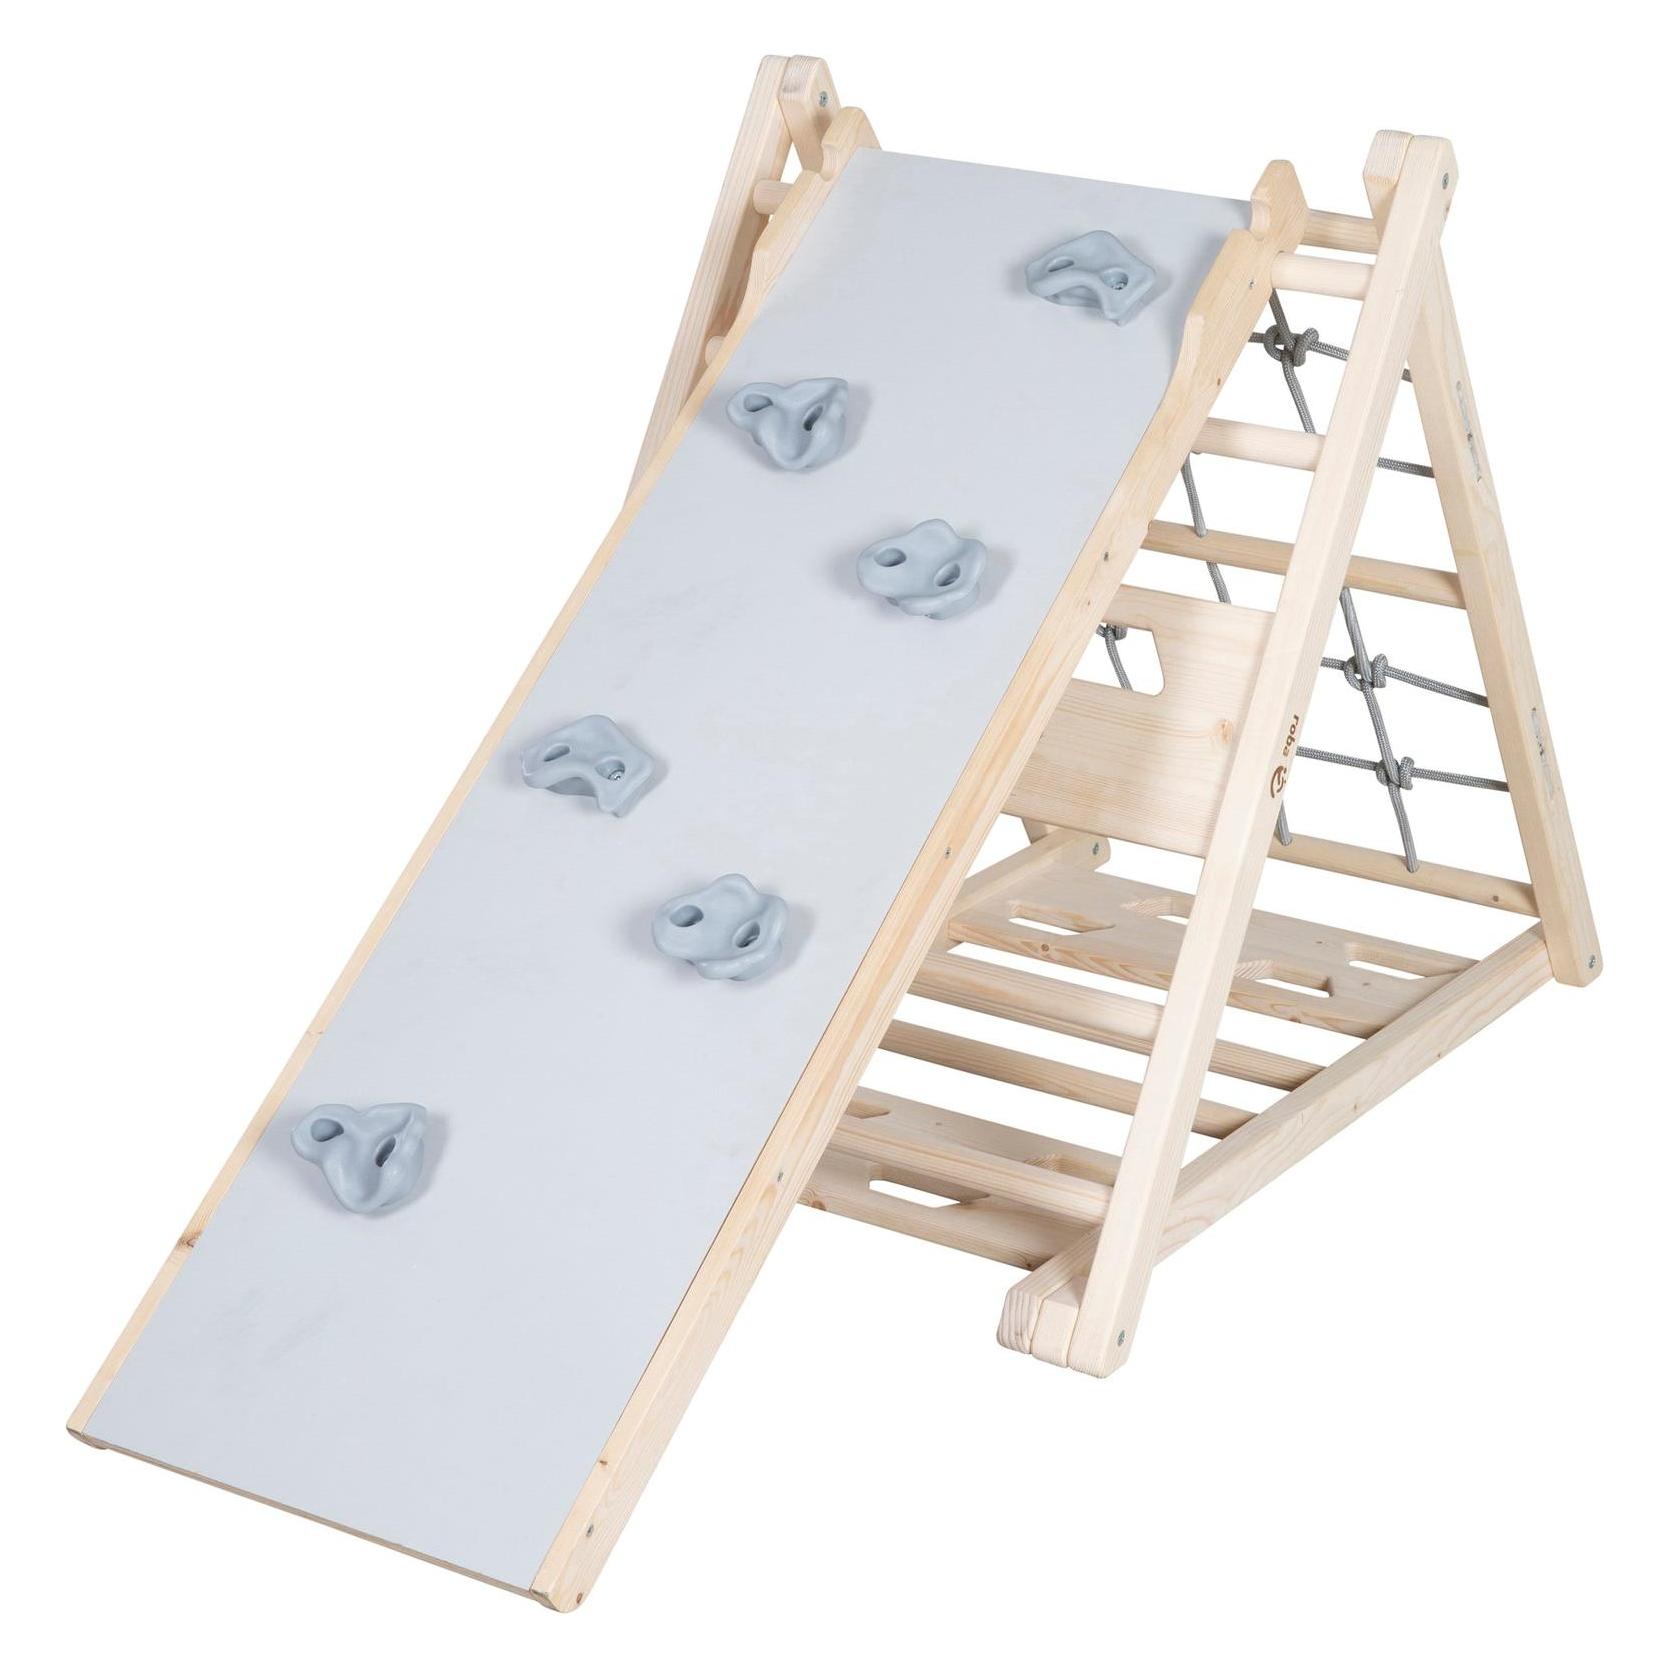
All4Baby Rutschbrett Max /Rocking Toy SlideDas All-4-Baby Rutschbrett Max /Rocking Toy Slideab ca. 12 Monaten bis 50 kg Max, das Rutsch-Brett: Euer vielseitiger Begleiter für aufregende Entdeckungsreisen und spielerische Bewegung!Ich bin das All-4-Baby Rutschbrett Max und ein vielseitiges Spielzeug, das für Kinder ab 12 Monaten bis zu einem Gewicht von 50 kg geeignet ist. Mit mir können kleine Entdecker ihre Bewegungsfähigkeit, Muskelkraft und Balance auf spielerische Weise entwickeln. Ich bin nicht nur ein eigenständiges Spielzeug, sondern auch eine großartige Erweiterung für andere Spielgeräte wie Wippgeräte und Kletterdreiecke – so wird das Spiel noch kreativer! Ich bin mit viel Liebe in Europa gefertigt. Meine glatte Oberfläche sorgt dafür, dass ich eine angenehme Berührung ermögliche, und ich komme ganz ohne scharfe Kanten aus – Sicherheit steht bei mir an erster Stelle! Hergestellt aus hochwertigem Holz und ohne Lack oder Öl behandelt, halte ich die strengen EU-Kindersicherheitsstandards ein. Ich bin nicht nur ein Spielzeug, sondern ein wichtiger Bestandteil der Entwicklung Eures Kindes. Gemeinsam können wir die motorischen Fähigkeiten verbessern und jede Menge Spaß haben! Lass uns gemeinsam spielen! Beispielbild mit separat erhältlichem Kletterdreieck Eigenschaften Geeignet für Kinder ab 12 Monaten bis 50 kg Entwicklungsfördernd: Bewegungsfähigkeit, Muskelkraft und Balance von Kindern Erweiterung für andere Spielzeuge wie Wippgeräte und Kletterdreiecke. Geeignet für den Einsatz im Freien bei warmem, sonnigem Wetter (Sollte nicht bei Regen, Schnee, Kälte oder hoher Luftfeuchtigkeit draußen gelassen werden) Hergestellt in Europa, spezifisch in Lettland. Glatte Oberfläche für eine angenehme Berührung ohne scharfe Kanten Aus Holz gefertigt, ohne Lack oder Öl behandelt Entspricht den EU-Kindersicherheitsstandards Ideal für Kinder zur Entwicklung und Verbesserung motorischer Fähigkeiten Lieferumfang Seiten Rutschbrett Ohne Zubehör Aufbauanleitung Entdeckt das perfekte Spielgerät für Eure KleinenDas Rutschbrett Max ist ein ideales Spielgerät für Kinder ab 12 Monaten bis 50 kg, das die Bewegungsfähigkeit, Muskelkraft und Balance der Kleinen aktiv fördert. Es bietet eine doppelte Nutzung: Eine Seite dient als sichere Leiter und die andere als spannendes Rutschbrett, wodurch der Outdoor-Spielplatz in ein aufregendes Abenteuerland verwandelt wird. Zudem ist das Brett kompatibel mit verschiedenen Kletterdreiecken und -bögen, was die Spielmöglichkeiten erhöht und die Fantasie der Kinder anregt. Das Produkt ist robust und sicher, gefertigt aus hochwertigem Holz ohne schädliche Lacke oder Öle, was es besonders kindersicher macht. Die glatte Oberfläche sorgt für ein angenehmes Spielgefühl ohne scharfe Kanten, und das Brett erfüllt die strengen EU-Kindersicherheitsstandards. Für die Langlebigkeit des Materials sollte es jedoch bei Regen oder Kälte nicht im Freien gelassen werden. Zusätzlich wird die Montessori-Pädagogik erwähnt, ein ganzheitliches Bildungskonzept von Maria Montessori, das auf selbstgesteuertem Lernen basiert. Ein zentrales Merkmal dieser Methode ist die Schaffung einer vorbereiteten Umgebung, in der Kinder selbstständig lernen und ihre Interessen in ihrem eigenen Tempo verfolgen können. Montessori-Pädagogen agieren dabei eher als Begleiter und Beobachter, die Kinder in ihrer Entwicklung unterstützen und individuelle Fortschritte fördern. Praktisches Lernen und die Förderung lebenspraktischer Fähigkeiten stehen im Vordergrund. Während die Montessori-Methode international Anwendung findet und als förderlich für Kreativität und Problemlösungsfähigkeiten gilt, gibt es auch Kritiker, die auf fehlende Struktur hinweisen. Insgesamt bleibt die Montessori-Pädagogik eine inspirierende Methode, die Kinder dazu ermutigt, aktive und lebenslange Lerner zu werden, und gleichzeitig mit Spielgeräten wie dem Max-Brett sumtalentierte motorische Fähigkeiten gefördert werden können. Beispielbild mit separat erhältlichem Kletterdreieck Produktmerkmale Maße: Länge 91 cm x Breite 38 cm x Höhe 1,2 cm Lasst Euere Kinder nicht unbeaufsichtigt während des Spielens59,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.